Kostenlose Vorschau starten
Unabhängig · Keine Bank-Provisionen · Made in Germany

Was kann ich mir im Ruhestand leisten?

Planen Sie Ihr monatliches Haushaltsbudget mit erwarteten Nettoeinkünften, Ausgaben, Rücklagen und größeren Vorhaben – in heutigen Euro.

100% DSGVO-konform Keine Bankzugangsdaten nötig Kein Produktverkauf
Ehepaar im Ruhestand im sonnigen Garten bei der Finanzplanung
Beispiel-Auswertung 2.740 € Monatsbudget Liquidität & Notgroschen über 25 Jahre gesichert
🛡️
Deutscher Serverstandort & strikte Anonymität
⚖️
Reine Honorar-Transparenz ohne Beraterprovisionen
📊
Berücksichtigt reale Inflation & Lebenshaltungskosten
🏡
Inklusive Hausverkauf, Umzug & Reservepuffer
Interaktives Werkzeug

Schnell-Check & Software-Einblick

Testen Sie, wie sich Ihre Zahlen im monatlichen Verlauf verhalten:

1. Ihre Basisdaten eingeben

Veränderbare Rechenannahmen:

€
€/Mo
€/Mo
Jahre
Monatliche Differenz
-500 €
Rechnerische Reichweite
25+ Jahre

Unter diesen Beispielannahmen reicht das liquide Kapital über den gewählten Zeithorizont von 25 Jahren hinaus.

Hinweis zu den Modellannahmen: Illustratives Rechenbeispiel, keine persönliche Garantie oder Vorhersage. Unterstellt sind 1,5 % reale jährliche Nettorendite über Inflation und ein gleichmäßiger monatlicher Verzehr. Im vollständigen Planer können Sie Rendite, Inflation, flexible Ausgabenphasen und Notgroschen exakt anpassen.
Kostenlose Vorschau mit Ihren echten Daten starten
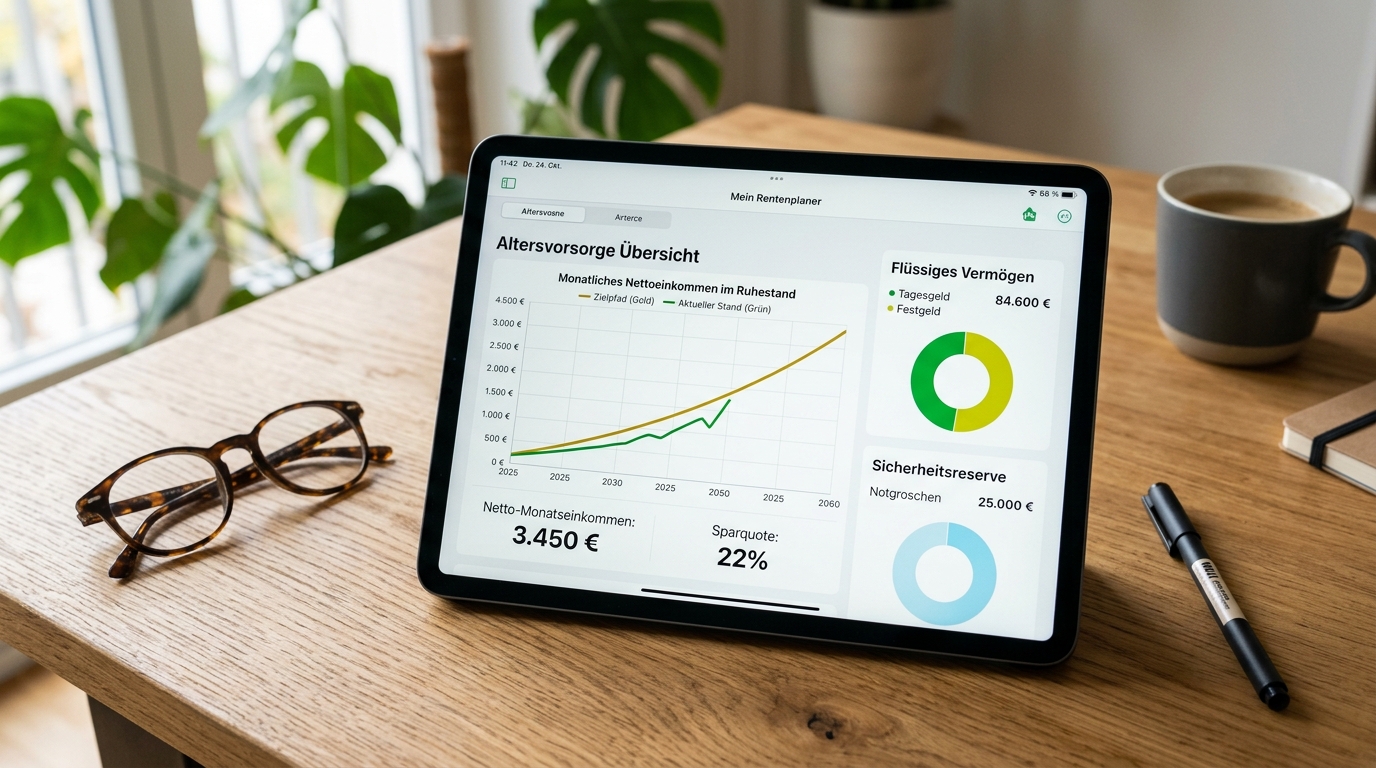
Tablet-Dashboard von ruhestandplan.de mit Nettoeinkommen und Vermögenskurve
💻 Präzise Monatssimulation: Sehen Sie auf Tablet oder PC jeden Monat bis ins Detail – inklusive Kaufkraft und Reserve.
Mathematische Szenarien

Was-wäre-wenn Vergleiche für konkrete Entscheidungen

ruhestandplan.de vergleicht Ihre Optionen in einer einheitlichen Monatsmatrix:

Regulärer Fall

Plan A: Regelaltersgrenze (67)

Volle Rentenansprüche ab 2029, Weiterführung des gewohnten Budgets und laufende Ersparnisse bis zum Rentenbeginn.

Rechnerische Reichweite
Bis Alter 92+
Unter diesen Annahmen: +340 € zusätzlicher Spielraum
Früherer Ausstieg

Plan B: Vorruhestand mit 64 Jahren

3 Jahre früher aufhören zu arbeiten. Berücksichtigt dauerhaften Rentenabschlag und höheren anfänglichen Kapitalverzehr.

Rechnerische Reichweite
Bis Alter 84
Unter diesen Annahmen: Monatsbudget um -220 € anpassen
Immobilien-Option

Plan C: Hausverkauf mit 70 & Miete

Verkauf des großen Hauses, Ablösung von Restkrediten, Umzug in eine Mietwohnung. Rechnet Notarkosten, Makler & Steuerpuffer ab.

Rechnerische Reichweite
Über Planungshorizont hinaus
Unter diesen Annahmen: +240.000 € liquider Erlös
Fakten statt Vermutungen

4 wesentliche Faktoren für eine belastbare Planung

Die meisten Menschen in Deutschland verlassen sich auf grobe Faustregeln. Doch die Realität verlangt belastbare Zahlen.

📉

Inflation frisst Kaufkraft

Bei 2,5 % Inflation verliert Geld in 20 Jahren fast 40 % an Kaufkraft. Aus 2.500 € Rente werden real nur noch rund 1.520 €. ruhestandplan.de rechnet transparent in heutiger Kaufkraft.

📄

Renteninfo weist Brutto aus

Die jährliche Renteninformation der DRV nennt Bruttobeträge vor Kranken- und Pflegeversicherung sowie Steuern. Unser Modell ermittelt keine Steuern, sondern plant strikt mit Ihren realen Nettoeinkünften.

🏠

Hausverkauf & Umzug

Viele wollen ihr Eigenheim im Alter verkaufen. Doch Notarkosten, Makler, Vorfälligkeitsentschädigung und Miete fürs Ersatzquartier erzeugen oft unerwartete Liquiditätslöcher.

💼

Keine Finanzberater-Provisionen

Klassische Berater wollen oft teure Fonds oder Versicherungspolicen mit laufenden Gebühren verkaufen. Bei ruhestandplan.de gibt es keinerlei Produktverkauf oder Vermögensverwaltung.

Klarer Ablauf

In 3 Schritten zu Ihrem soliden Plan

Keine finanzielle Vorbildung nötig. Schritt für Schritt führen wir Sie durch Ihre Zahlen.

1

Eckdaten erfassen

Tragen Sie Ihre erwarteten Netto-Renten, Ersparnisse, Depots und Lebenshaltungskosten ein. Für Einzelpersonen oder Paare mit getrenntem Rentenbeginn.

2

Szenarien simulieren

Was passiert bei früherem Renteneintritt? Wie wirkt sich der Verkauf des Eigenheims oder eine Schenkung aus? Vergleichen Sie verschiedene Varianten.

3

Mit Gewissheit entscheiden

Sie erhalten einen glasklaren Monats- und Jahresplan inklusive Sicherheitsreserve, Puffer für Pflege und druckbarem PDF-Bericht für Ihre Unterlagen.

ruhestandplan.de · Leitfaden
Ausgabe 2026/2027
Kostenloses PDF

Die 7 Schritte zur lückenlosen Ruhestandsplanung

Praxisleitfaden für Haushalte in Deutschland vor dem Rentenübergang

  • ✓ Schritt 1: Liquides Vermögen inventarisieren (ohne Sachwerte)
  • ✓ Schritt 2: Netto-Rentenansprüche anhand DRV-Info realistisch ansetzen
  • ✓ Schritt 3: Laufende Lebenshaltung und flexible Ausgaben trennen
  • ✓ Schritt 4: Sicherheitsreserve & Notgroschen fest definieren
  • ✓ Schritt 5: Inflation & Kaufkraftverlust (reale Euro) einberechnen
  • ✓ Schritt 6: Einmalige Vorhaben & Immobilienverkauf zeitlich staffeln
  • ✓ Schritt 7: Mathematische Szenarien vergleichen
Kostenlos als PDF

Checkliste direkt als PDF herunterladen

Tragen Sie Ihre E-Mail-Adresse ein und laden Sie die vollständige 2-seitige Arbeits-Checkliste sofort als druckfertiges PDF herunter.

🔒 Kein Werbespam. Ihre E-Mail dient zur Registrierung für die Checkliste.
📄

Download wird gestartet!

Falls der Download nicht automatisch beginnt, klicken Sie bitte hier:

Gespeicherte E-Mail:
Faire Konditionen

Ein Festpreis. Voller Funktionsumfang. Kein Abo.

Volle Kostentransparenz ohne versteckte Gebühren oder automatische Verlängerung.

Einfacher Festpreis

Vollzugang für 1 Haushalt

49 €
einmalig · 12 Monate voller Zugriff · keine automatische Verlängerung
  • ✓ Vollständige Monats-Simulation: Bis zu 720 Monate (60 Jahre) für 1 Person oder ein Paar.
  • ✓ Bis zu 20 gespeicherte Szenarien: Vergleichen Sie früheren Rentenbeginn, Immobilienverkauf oder Erbschaften.
  • ✓ Monte-Carlo Stresstest: 5.000 Modellverläufe zur Prüfung gegen Krisen und Inflationsschübe.
  • ✓ Exportfunktionen: Professioneller PDF-Bericht für Ihre Unterlagen sowie CSV-Export.
  • ✓ Keine automatische Verlängerung: Der Zugang endet nach 12 Monaten automatisch.
Kostenlose Vorschau starten

In der kostenlosen Vorschau prüfen Sie Anwendbarkeit und Vollständigkeit. Den bezahlten Zugang schalten Sie erst frei, wenn Sie den vollen 720-Monats-Verlauf und alle Exporte nutzen möchten.

Häufige Fragen

Wissenswertes zu ruhestandplan.de

Hier finden Sie Antworten auf die wichtigsten Fragen zur Methodik, Daten und Funktionsweise.

Die kostenlose Vorschau zeigt Ihnen, ob die Planung für Ihre Situation anwendbar ist, fasst Ihre eingegebenen Daten zusammen und prüft die Vollständigkeit. Der einmalig bezahlte Zugang (49 € für 12 Monate) schaltet die vollständigen Monats- und Jahrestabellen für bis zu 720 Monate, die Szenarienvergleiche, die 5.000 Monte-Carlo-Simulationen sowie die PDF- und CSV-Exporte frei.
Nein. ruhestandplan.de ist ein mathematisches Modell für Haushalts-Geldflüsse und kein Steuer- oder Rentenversicherungsrechner. Sie geben Ihre eigenen geschätzten oder bekannten Netto-Zahlungen ein (das, was nach Steuern und Sozialabgaben tatsächlich auf dem Konto landet). Dadurch bleibt das Modell transparent und unabhängig von individuellen Steuererklärungen.
Der Zugang verlängert sich garantiert nicht automatisch. Nach 12 Monaten haben Sie noch 30 Tage lang reinen Lesezugriff auf bereits erstellte Ergebnisse und Exporte. Danach werden Ihre Planungsdaten automatisch und DSGVO-konform gelöscht. Sie können Ihre Daten auch jederzeit vorab selbst per Mausklick unwiderruflich löschen.
Ein Bankberater oder Versicherungsmakler verdient sein Geld meist durch Provisionen auf den Verkauf bestimmter Finanzprodukte (wie Rentenversicherungen oder Fonds mit Ausgabeaufschlägen). ruhestandplan.de ist ein 100 % unabhängiges Rechenwerkzeug: Wir verkaufen keine Finanzprodukte, verwalten kein fremdes Vermögen und sprechen keine Produktempfehlungen aus.
Das Tool rechnet alle zukünftigen Vermögenswerte und Ausgaben in realer, heutiger Kaufkraft um. Wenn Sie in 15 Jahren 3.000 € ausgeben möchten, zeigt Ihnen das Modell genau, was diese Summe heute wert wäre und wie viel Vermögensrücklage dafür wirklich nötig ist.
Ja, genau dafür ist das System ausgelegt! Sie können unterschiedliche Geburtsdaten und unterschiedliche Renteneintrittszeitpunkte erfassen. Das System berechnet die Phasen, in denen ein Partner noch arbeitet und der andere bereits Rente bezieht, absolut präzise.